인증받은 지속가능 물량이 공정을 거쳐 얼마만큼의 인증 제품으로
판매될 수 있는지를, 기간 단위로 장부에 대차 맞추는 방법.
→ 넘겨서 시작하세요 · 스와이프하거나 다음을 누르세요
| 용어 | 뜻 |
|---|---|
| SC Sustainability Characteristic | 지속가능 특성. 원재료 × 원산지 국가 × GHG 3축으로 물량과 함께 추적된다. |
| 원료 Feedstock | 공정에 투입하는 물리적 재료. |
| 제품 Product | 공정에서 산출되는 결과물. |
| 원재료 Raw material | 가공 전 최초의 원료 물질(예: UCO·해바라기씨). 그 종류가 SC의 원재료 축이 된다. |
| FF Feedstock Factor | 원료 배출을 제품 단위로 옮기는 계수. 원료↔제품 물량·에너지 비율. |
| AF Allocation Factor | 한 공정에서 여러 산물이 날 때 인증 제품 몫으로 배출을 나누는 할당율(에너지 기준). |
| 리콘 Reconciliation | 장부 재고와 실물 재고를 대사해 재고를 확정하는 작업. |
| 크레딧 Credit | 지속가능 제품으로 SD 또는 PoS에 입력하여 판매할 수 있는 양. |
인증 물량과 비인증 물량이 물리적으로 섞이더라도, 장부상으로는 들어온 인증 물량만큼만 인증 제품으로 판매되도록 관리하는 공급망 관리(Chain of Custody) 방식이다.
탱크에서 원료가 물리적으로 섞이는 것은 허용된다. 다만 그 “지속가능 특성(SC)”은 물량과 함께 별도로 추적·기록되어야 한다.
"정해진 기간 동안 인증 물량이 얼마나 들어와서, 얼마나 나갔는가?"
들어온 것보다 더 많이 인증 제품으로 팔 수는 없다.
매스밸런스의 확인 방법은 하나이다. 장부로 계산한 값과 현장에서 실제로 측정·거래한 값이 맞아떨어지는지를 따진다.
| 이론값 (장부로 계산) | 실제값 (현장에서 측정) |
|---|---|
| 판매가능량 / 이론투입 | 실제 판매량 / 실제 투입량 |
| 이론 생산량 | 실제 생산량 |
| 이론 수율 | 실제 수율 |
두 값이 어긋나면 레시피가 틀렸거나, 기록이 누락됐거나, 판매가능량보다 더 많이 판매했다는 뜻이다. 매스밸런스는 이런 오류를 잡는 안전장치이다.
어떤 물질이든, 한 기간 동안 처음에 있던 양 + 새로 들어온 양은 끝에 남은 양 + 밖으로 나간 양과 같다.
이 단순한 식 하나에서 매스밸런스의 모든 계산이 파생된다.
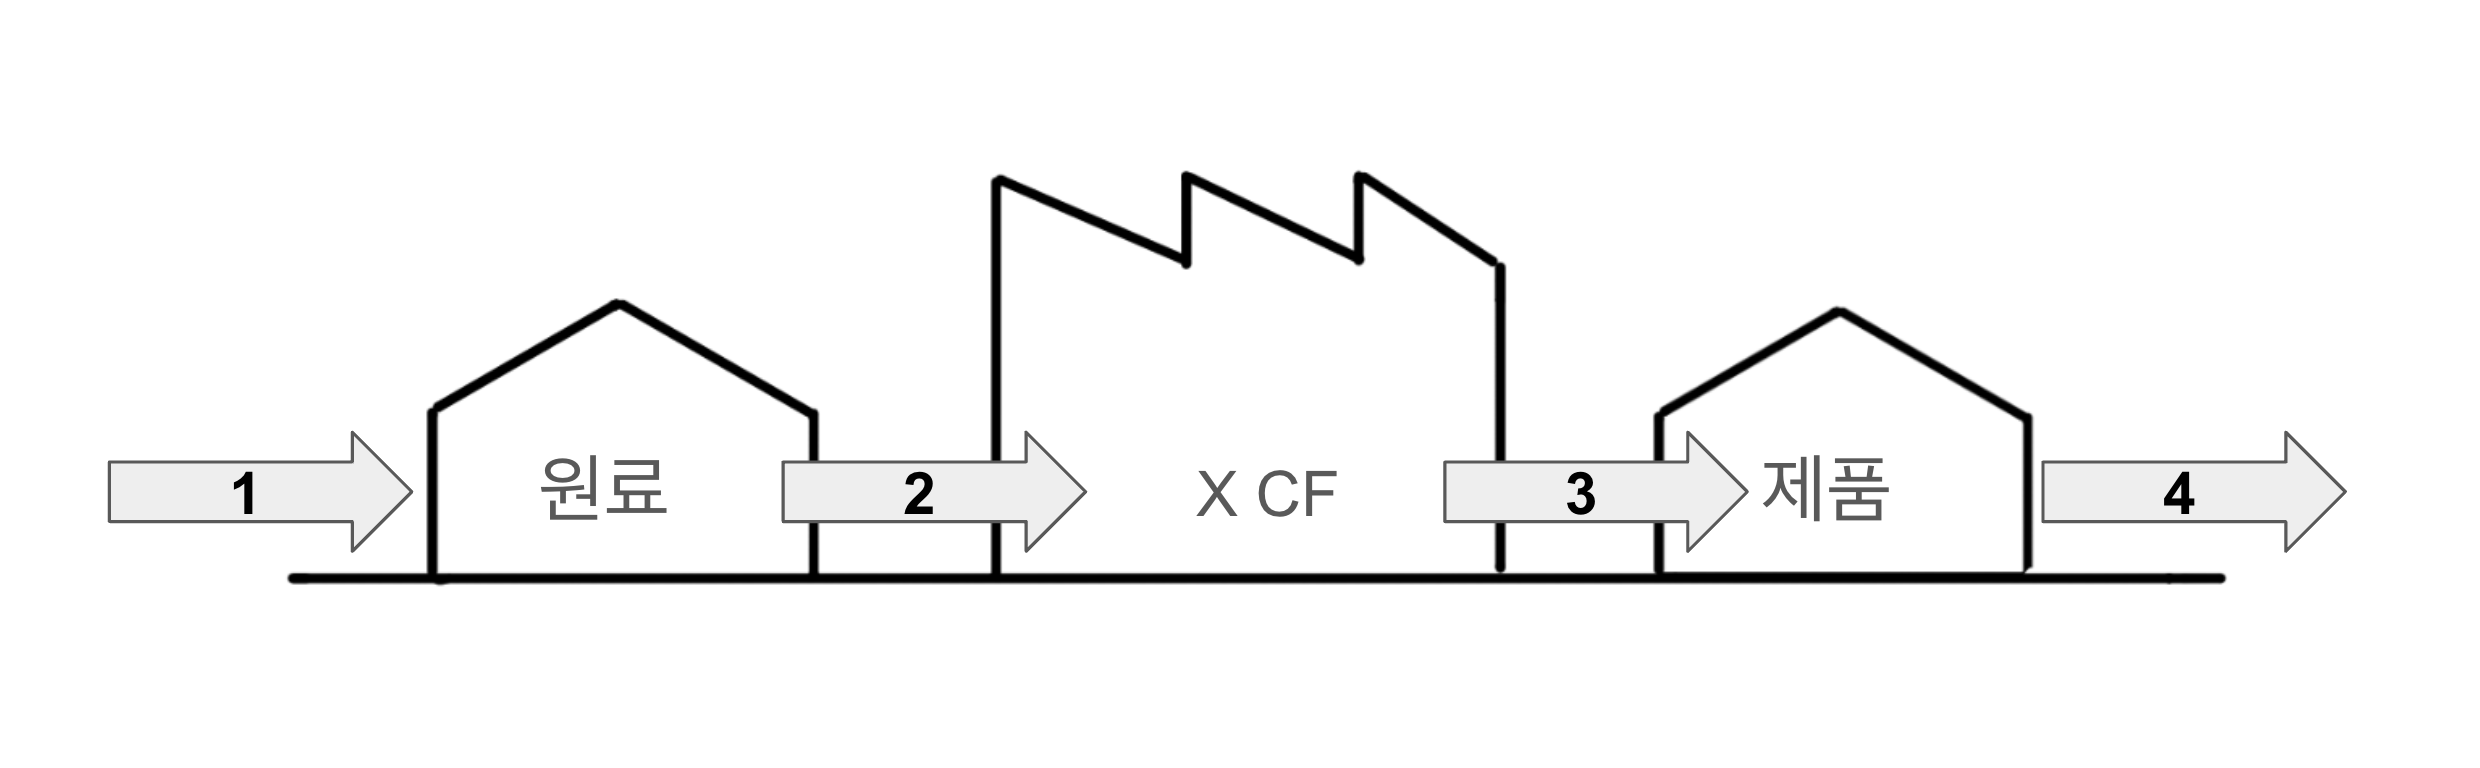
| 흐름 | 원료·제품 관점 | 공정 관점 |
|---|---|---|
| ① | 원료 입고 | — |
| ② | 원료 출고 | 공정 투입 |
| ③ | 제품 입고 | 공정 산출 (= CF × 투입) |
| ④ | 제품 출고 (판매) | — |
② 원료의 출고 = 공정의 투입, ③ 제품의 입고 = 공정의 산출. 그래서 재고 항등식을 원료·제품 양쪽에 적용하면 투입과 산출이 바로 나온다.
괄호 안에 들어갈 항목은 무엇일까?
기초재고 + ( ) = 기말재고 + 출고
처음 있던 양(기초재고)에 새로 들어온 양(입고)을 더하면, 남은 양(기말재고)과 나간 양(출고)의 합과 같다. 따라서 괄호는 입고이다.
폐타이어 기초재고 12톤, 기말재고 7톤, 입고량 30톤일 때, 열분해유를 만들기 위해 투입한 폐타이어의 양은?
투입 = 기초재고 + 입고 − 기말재고 = 12 + 30 − 7 = 35톤
같은 항등식을 제품 쪽에 적용한다. 열분해유 기초재고 28톤, 기말재고 3톤, 판매량 50톤일 때, 이 기간의 열분해유 생산량은?
제품에서 "입고"는 생산, "출고"는 판매이다.
생산 = 기말재고 + 판매 − 기초재고 = 3 + 50 − 28 = 25톤
원료를 넣는다고 그 양이 그대로 제품이 되지는 않는다. 수분·부산물·공정 손실이 빠진다. 이 투입 대비 산출의 비율이 전환계수(Conversion Factor, CF)이다.
CF는 임의로 정하지 않고 제조 레시피(계획 산출 ÷ 계획 투입)에서 도출한다. CF는 (원료 → 제품) 짝마다 정의하며, 제품이 여러 원료에서 나오면 1을 넘을 수 있다.
매스밸런스는 언제나 정해진 기간을 대상으로 한다. 기간이 정해져야 기초·기말재고와 입출고가 확정되고 매스밸런스 시행이 가능해 진다.
통상 최대 3개월이며, 인증기관과 합의해 더 짧게(예: 분기) 운영할 수 있다.
정해진 기간의 기초 및 기말의 재고량에 대하여 장부상의 수와 실물 수를 맞춰 보는 작업이 리콘실리에이션(대사)이다.
확정 재고 = min(장부 재고, 실물 재고). 장부상의 재고와 실물 재고 중 적은 쪽을 재고로 확정한다. 지속가능 물량은 실물을 초과할 수 없기 때문이다.
장부와 실물이 어긋나면 손실·기록 오류·과다 판매를 뜻한다. 리콘실리에이션이 그 차이를 드러낸다.
하나의 원료로 하나의 제품을 만든다. 세 단계로 판매가능량까지 계산한다.
원료 기초 10톤, 구매 100톤, 기말 10톤, CF = 0.9, 제품 기초 10톤이면,
① 투입 = 10+100−10 = 100 → ② 산출 = 0.9×100 = 90
→ ③ 판매가능 = 90+10 = 100톤
판매가능량과 실제 판매량을 비교한다. 넘으면 위반, 남으면 다음 기간으로 이월한다.
원료 100톤을 투입하고(CF = 0.85), 제품 기초재고가 10톤일 때 판매가능량은?
제품산출 = 0.85 × 100 = 85, 판매가능량 = 85 + 10 = 95톤
원료가 둘, 셋이면 원료마다 따로 재고 항등식을 적용해 투입량을 구한다. 합치지 않고 각각 계산하는 것이 핵심이다.
| 원료 | 기초 | 입고 | 기말 | 투입 |
|---|---|---|---|---|
| A · UCO (홍콩) | 20 | 200 | 30 | 190 |
| B · 동물성 유지 (독일) | 10 | 100 | 20 | 90 |
| 합계 | 280 |
합계 투입 280톤은 이후 계산(AF)에서만 쓰고, 지속가능 특성은 원료별로 따로 붙어 다닌다.
원료를 하나로 뭉뚱그리지 않는 이유는, 각 원료가 서로 다른 SC(Sustainability Characteristic)를 갖기 때문이다. SC는 세 축으로 정의된다.
| 원재료 | 원산지 국가 | GHG | 잔량(MT) |
|---|---|---|---|
| UCO | 홍콩 | 12.4 gCO2eq/MJ | 320 |
| UCO | 일본 | default | 150 |
| 동물성 유지 | 독일 | 14.6 gCO2eq/MJ | 90 |
default 값과 실계산 값은 절대 섞지 않는다(서로 다른 SC). 같은 UCO라도 원산지 국가·GHG가 다르면 다른 행이다. 이 표(SC 대장) 한 장이 재고의 원장이며, "잔량 = 기초 이월 + 수령 − 발행" 한 줄로 관리된다.
다중 원료 공정이다. 원료 B(동물성 유지)의 기초재고 15톤, 입고 120톤, 기말재고 25톤일 때, 원료 B의 투입량은? (원료마다 따로 계산한다)
원료별 항등식: 투입 = 기초 + 입고 − 기말 = 15 + 120 − 25 = 110톤.
원료 A는 A대로 따로 계산한다.
한 원료가 여러 제품으로 갈리면, 제품에서 원료로 역순으로 각 제품이 쓴 원료를 계산해 합친다.
원료를 가공 없이 그대로 파는 직판도 특별 취급하지 않는다. CF = 1, 제품 = 원료 자신인 공정으로 본다. 그러면 직판 투입 = 판매량 ÷ 1 = 판매량으로 같은 식에 들어온다.
인증 UCO 하나가 HVO·바이오디젤·직판 세 공정으로 간다. 각 공정의 판매(생산)량을 CF로 역산해 원료 투입을 구한다.
| 공정 | CF | 생산(판매)량 | 원료 투입 = 생산 ÷ CF |
|---|---|---|---|
| HVO | 0.80 | 92 | 115 |
| 바이오디젤 | 0.90 | 90 | 100 |
| 직판 | 1.00 | 50 | 50 |
| 이론 총투입 | 265 |
세 공정이 같은 UCO 재고에서 265톤을 끌어다 썼다는 뜻이다. 이 265톤을 확보한 원료와 비교한다.
가용 UCO 400톤(홍콩 실계산 300 + 일본 default 100), 이론투입 265톤 → 265 ≤ 400 이므로 PASS, 다음 달 이월 400 − 265 = 135톤(SC 행별로 존속).
제품 기초·기말재고는 물리 관측값이 아니라 판매(발행) 시점에 인식되는 크레딧이다.
HVO 공정(CF = 0.8)에서 이번 달 HVO를 200톤 판매(생산)했다. 제품 기초·기말재고가 0일 때, 이 공정이 쓴 원료 투입량은?
원료 투입 = 생산량 ÷ CF = 200 ÷ 0.8 = 250톤.
판 만큼(200)을 CF로 나눠 원료로 거슬러 올린 값이다.
원료도 여럿, 제품도 여럿이면 CF를 (원료, 제품) 짝마다 정의한다.
원료 A 계획투입 100, B 계획투입 50, 제품 X 계획산출 80, Y 계획산출 50이면,
| → 제품 X (80) | → 제품 Y (50) | |
|---|---|---|
| 원료 A (100) | CF = 0.80 | CF = 0.50 |
| 원료 B (50) | CF = 1.60 | CF = 1.00 |
CFB,X = 80 ÷ 50 = 1.60처럼 1보다 클 수 있다. 제품 X는 원료 B 하나만으로 만들어지는 게 아니라 A와 B가 함께 만들기 때문이다. CF는 페어링한 짝만의 비율이다.
제품 생산량을 두 가지로 추정한 뒤 보수적으로 더 작은 값을 채택한다(과대평가 방지).
제품 X 80, Y 50 → AFX = 80 ÷ 130 = 0.615. 실제 투입 A 100, B 50 (합 150)일 때,
CF 기준 X = 100×0.8 + 50×1.6 = 160
AF 기준 X = 150 × 0.615 = 92.3
→ 채택 = min = 92.3톤 (AF)
다원료·다제품 공정에서 어떤 제품의 이론 생산량을 추정했더니 CF 기준 160톤, AF 기준 92톤이 나왔다. 매스밸런스가 채택하는 이론 생산량은?
이론 생산량 = min(CF 기준, AF 기준)이다. 두 추정 중 작은 92톤을 택한다. 과대평가를 막아 인증 물량을 부풀리지 않기 위한 보수적 규칙이다.
| 경우 | 핵심 계산 |
|---|---|
| A · 다중 원료 | 원료마다 따로 투입 = 기초 + 입고 − 기말 |
| B · 역순 계산 | 원료 투입i = 제품 생산i ÷ CFi → Σ = 이론투입 |
| C · 다원료·다제품 | 이론 생산량 = min(CF 기준, AF 기준) |
① 판정은 역방향(이론투입 vs 가용량).
② SC는 원재료·원산지 국가·GHG 3축, default·실계산 안 섞음.
③ 직판 = CF 1 공정.
④ 소비는 판매 시점에 인식(잔량식).
한 기간에 다 팔지 않으면 남은 인증 물량은 다음 기간으로 이월되는 크레딧이 된다. 단, 재고를 음수로 만들 수는 없다.
실측하는 달에는 이월 = min(장부 잔량, 실측 총재고)로 제한한다. 지속가능 물량은 물리 재고를 초과할 수 없기 때문이다. 실측 총재고는 원료 실측 + Σ(제품 실측 ÷ CF)로, 미판매 제품에 체화된 크레딧까지 원료로 환산해 함께 잰다.
8월 한 달간 인증원료 1,000톤을 투입하고(CF = 0.85), 인증제품 700톤을 판매했다. 제품 기초재고가 0일 때, 다음 달로 이월 가능한 크레딧은?
산출 = 0.85 × 1,000 = 850, 판매가능량 = 850 + 0 = 850,
이월 = 850 − 700 = 150톤
리콘실리에이션을 뒷받침하려면 다음 기록이 갖추어져야 한다.
기준일(기간 경계) · 대상 물질 · 장부 재고(ERP 유도값) · 실측 재고(현장 계량) · 조정값 · 손실.
손실은 어디에 적히는가, 장부는 어떻게 생겼는가,
그리고 한빛바이오의 한 분기를 계산해 본다.
물량은 옮기고 보관하고 가공하는 동안 줄어든다. 줄어든 만큼 인증 크레딧도 줄어든다. 손실을 감추면 장부가 실물보다 커지고, 그 차이가 심사에서 드러난다.
| 손실 | 어디서 드러나나 | 장부 처리 | 한빛바이오 예 |
|---|---|---|---|
| 운송 손실 | SD 수량 vs 입고 계량 | 절차서의 규칙대로 — 실측 기준이면 실측을, SD 기준이면 SD를 입고량으로 하되 차이를 기록. 차이가 허용 범위(예: 1%)를 넘으면 공급자에게 정정 SD 요청 | SD 20.0t, 계량 19.8t → 입고 19.8t, 차이 0.2t 기록 |
| 공정 손실 | 투입 vs 산출 | 전환계수(CF)에 이미 들어 있다. 따로 빼지 않는다. CF가 실제 수율과 크게 다르면 CF를 갱신 | UCO 100t → 바이오디젤 96t, CF 0.96 |
| 보관 손실·측정 오차 | 기말 재고 실사 vs 장부 | 대사(리콘실리에이션)에서 min(장부, 실물)로 확정. 차이 원인을 기록 | 장부 32t, 실사 30t → 기말 30t, 2t 원인 조사 |
| 품질 불량·폐기 | 폐기 기록 | 출고(비인증 처분)로 기록해 크레딧에서 뺀다. 인증 크레딧으로 남겨 두지 않는다 | 규격 미달 3t 폐기 → 출고 3t(폐기) |
손실은 크레딧을 줄이는 방향으로만 장부에 들어간다. 손실을 무시해 크레딧이 실물을 넘는 순간, 그 초과분은 "존재하지 않는 인증 물량"이 된다.
원료와 제품을 따로 적고, 인증·비인증을 열로 나눈다. 원료는 원산지 국가·공급자별로 더 나눈다. 아래는 원료 UCO(KR) 한 줄의 예이다.
| 기간 2026 Q3 | 인증 UCO (KR) | 비인증 UCO | 합계(실물) | 근거 서류 |
|---|---|---|---|---|
| 기초재고 (7/1) | 40.0 | 15.0 | 55.0 | Q2 대사 결과 |
| 입고 | 180.0 | 30.0 | 210.0 | SD 3건, 송장·계량표 |
| 투입(출고) | 220.0 | 15.0 | 235.0 | 생산 일보 |
| 장부 기말재고 | 0.0 | 30.0 | 30.0 | 계산 |
| 실사 기말재고 (9/30) | — | 30.0 | 탱크 검측 기록 | |
| 확정 기말재고 | 0.0 | 30.0 | 30.0 | min(장부, 실사) |
투입 235t 가운데 인증 크레딧 220t을 전부 투입에 배분했다(인증 먼저 사용). 반대로 인증 크레딧을 재고에 남겨 다음 기간으로 이월할 수도 있다 — 회사가 정하되 실물 재고 30t을 넘지 못한다.
바이오디젤 장부는 "인증 생산 = 인증 투입 × CF"로 시작해 SD 발행량을 빼 나간다. 실습 1에서 이 두 장부를 이어 본다.
계산은 손과 전자계산기로 충분하다. 이 분기에 한빛바이오는 인증 UCO만 취급했다. 자료는 실습지 표1·표2와 같다.
| 원료 UCO (t) | 인증 (KR) | 근거 |
|---|---|---|
| 기초재고 7/1 | 40.0 | 2분기 대사 결과 |
| 입고 7월 (그린오일, SD) | 60.0 | GO-SD-2026-0098 |
| 입고 8월 (그린오일, SD) | 55.0 | GO-SD-2026-0106 |
| 입고 9월 (그린오일, SD) | 95.0 | GO-SD-2026-0117 |
| 투입 (분기 합계) | 220.0 | 생산 일보 |
| 실사 기말재고 9/30 | 30.0 | 탱크 검측 |
| 제품 바이오디젤 (t) | 인증 | 근거 |
|---|---|---|
| 기초재고 7/1 | 12.0 | 2분기 대사 결과 |
| 생산 (분기 합계) | 투입 · CF | 생산 일보 |
| 판매 — SD 발행 합계 | 200.0 | SD 대장 0024~0031 |
| 실사 기말재고 9/30 | 20.6 | 탱크 검측 |
전환계수 CF(UCO → 바이오디젤) = 0.96. 글리세린 등 부산물은 이 실습에서 다루지 않는다.
| 단계 | 행 | 인증 UCO (KR) | 계산 |
|---|---|---|---|
| 1 | 기초재고 | 40.0 | 자료 표1에서 옮김 |
| 2 | 입고 | 210.0 | 60.0 + 55.0 + 95.0 |
| 사용 가능 | 250.0 | 40.0 + 210.0 | |
| 투입 | 220.0 | 생산 일보(자료) | |
| 장부 기말재고 | 30.0 | 250.0 − 220.0 | |
| 실사 기말재고 | 30.0 | 탱크 검측 | |
| 확정 기말재고 | 30.0 | min(장부 30.0, 실사 30.0) — 차이 없음 |
기초 + 입고 = 투입 + 기말. 40.0 + 210.0 = 220.0 + 30.0. 좌변과 우변이 같으면 원료 장부는 닫힌다.
| 단계 | 행 | 인증 바이오디젤 | 계산 |
|---|---|---|---|
| 1 | 기초재고 | 12.0 | 자료 표2에서 옮김 |
| 3 | 생산 | 211.2 | 220.0 × 0.96 |
| 4 | 판매 | 200.0 | SD 대장 |
| 장부 기말재고 | 23.2 | 12.0 + 211.2 − 200.0 | |
| 실사 기말재고 | 20.6 | 탱크 검측 | |
| 이월 가능 인증 크레딧 | 20.6 | min(장부 23.2, 실사 20.6) — 2.6은 소멸 |
실물이 장부보다 2.6t 적다. 인증 크레딧은 실물 재고를 넘을 수 없으므로 20.6t만 이월하고 2.6t은 소멸 처리한다. 차이의 원인(보관 손실, 계량 오차, 기록 누락)은 대사 기록에 적는다.
실물보다 많은 인증 크레딧이 다음 분기 기초가 된다. 이 상황이 실습 3의 부적합 A이다.
실습지와 다른 자료이다. 같은 분기에 비인증 UCO 30.0t이 함께 입고되고 9월 인증 입고가 65.0t인 경우를 본다.
| 원료 UCO | 인증(KR) | 비인증 |
|---|---|---|
| 기초재고 7/1 | 40.0 t | 15.0 t |
| 입고 7월 (그린오일, SD) | 60.0 | — |
| 입고 8월 (그린오일, SD) | 55.0 | — |
| 입고 8월 (국내 비인증) | — | 30.0 |
| 입고 9월 (그린오일, SD) | 65.0 | — |
| 실사 기말재고 9/30 (탱크 합계) | 30.0 t | |
전환계수 CF(UCO → 바이오디젤) = 0.96. 글리세린 등 부산물은 이 실습에서 다루지 않는다.
| 제품 바이오디젤 | 인증 | 비인증 |
|---|---|---|
| 기초재고 7/1 | 12.0 t | 8.0 t |
| 생산 (분기 합계) | 투입 × CF | |
| 판매 — SD 발행 합계 | 200.0 | — |
| 판매 — 비인증 (국내) | — | 25.0 |
| 실사 기말재고 9/30 | 20.6 t | |
회사 규칙: 인증 크레딧은 투입에 먼저 배분한다. 재고 실사는 분기 말에 한 번.
| UCO | 인증(KR) | 비인증 | 합계 | 계산 |
|---|---|---|---|---|
| 기초재고 | 40.0 | 15.0 | 55.0 | |
| 입고 | 180.0 | 30.0 | 210.0 | 60 + 55 + 65 = 180 |
| 사용 가능 | 220.0 | 45.0 | 265.0 | 기초 + 입고 |
| 투입 | 220.0 | 15.0 | 235.0 | 합계 투입 = 265 − 실사 30 = 235 · 인증 먼저 220, 나머지 15는 비인증 |
| 장부 기말재고 | 0.0 | 30.0 | 30.0 | 265 − 235 |
| 확정 기말재고 | 0.0 | 30.0 | 30.0 | min(장부 30, 실사 30) |
인증 투입 220.0t × CF 0.96 = 211.2t. 총 생산은 235.0 × 0.96 = 225.6t이므로 비인증 생산은 14.4t이다.
| 바이오디젤 | 인증 | 비인증 | 합계 | 계산 |
|---|---|---|---|---|
| 기초재고 | 12.0 | 8.0 | 20.0 | |
| 생산 | 211.2 | 14.4 | 225.6 | 풀이 ① |
| 판매 | 200.0 | 25.0 | 225.0 | SD 200 + 비인증 25 |
| 장부 기말 | 23.2 | −2.6 | 20.6 | 비인증이 음수 — 실제로는 인증 물량 2.6t을 비인증으로 판 것 |
| 실사 기말 | — | 20.6 | 장부 합계와 일치 | |
| 이월 가능 크레딧 | 20.6 | 0.0 | 20.6 | min(장부 인증 23.2, 실사 총재고 20.6) |
비인증으로 판 25t 가운데 2.6t은 인증으로 팔 수 있었다. 인증 크레딧은 실물 재고 20.6t을 넘을 수 없으므로 2.6t의 크레딧은 소멸한다. 판매 전에 장부 잔량을 봤다면 막을 수 있었다.
장부 인증 잔량 23.2t 그대로 다음 분기 기초로 넘기면 부적합이다. "지속가능 물량은 실물을 초과할 수 없다" — 블록 4 앞부분의 원칙이 여기서 돈이 된다.
오늘 쓴 양식을 그대로 회사 장부로 써도 된다. 열을 더 나누고(공급자·국가), 행을 더 늘리는(월별) 것은 나중 일이다. 먼저 기간·기초·입고·출고·기말·실사 여섯 줄이 돌아가게 한다.
① 모든 계산은 기초재고 + 입고 = 기말재고 + 출고에서 나온다.
② 산출 = CF × 투입, 거꾸로 투입 = 산출 ÷ CF(역순 계산).
③ 다중 원료는 원료별로, 다제품은 min(CF, AF)로 추정하고, 역방향으로 판정한다.
④ 남은 물량은 SC 행별 크레딧으로 이월, 실측 달은 min(장부, 실측).
 1 / 30